


 28 / 08 / 2026

Toda persona tiene objetivos particulares que, con un financiamiento adecuado, puede alcanzar en un período determinado. Al mencionar la palabra “deuda”, muchas veces se le atribuye una connotación negativa, y sí, hay que tenerles mucho respeto a las deudas. Sin embargo, si se gestionan responsablemente, estas pueden ser de ayuda para cumplir metas y permitir el acceso a productos y servicios, que, de otra manera no sería posible adquirir.
 03 / 08 / 2026
Ahorrar parece una decisión simple, sin embargo, en la práctica no siempre lo es. Muchas veces tenemos la intención de guardar dinero, pero terminamos postergándolo o usándolo en otras cosas, como salidas, antojos u ofertas con la idea de que en el futuro será más fácil empezar. Y no, eso no siempre significa que estemos manejando mal el dinero. A veces ocurre porque nuestra mente nos juega en contra.
 29 / 07 / 2026
Con frecuencia solicitas un préstamo, recibes el dinero y empiezas a pagar las cuotas sin tener plena claridad sobre qué factores la componen ni por qué. Al final, terminas devolviendo mucho más de lo que recibiste. La respuesta suele encontrarse en un elemento fundamental que conviene comprender bien antes de firmar un contrato: la tasa de interés. Entender cómo funciona un préstamo no es cosa de economistas, es una herramienta que tú puedes, y debes, dominar antes de tomar cualquier decisión financiera.
 30 / 06 / 2026
En determinadas circunstancias, surge la necesidad de conocer datos de productos financieros nuestros, de algún familiar fallecido, o de una empresa bajo nuestro cargo. Para estos fines, existe el servicio de Información financiera de ProUsuario, mediante el cual puedes solicitar datos financieros de los que seas titular o sobre la que tengas facultad legal ante una entidad de intermediación financiera o cambiaria.
 01 / 05 / 2026
Actualmente, el acceso al crédito forma parte de la vida cotidiana de muchas personas, sin embargo, la forma en que se registra y se utiliza la información crediticia puede influir directamente en las oportunidades financieras de los usuarios y usuarias. En ese contexto, la Superintendencia de Bancos emitió la Circular SB: CSB-REG-2026000006, que introduce un cambio relevante en la forma en que se visualiza la información en la Central de Riesgos. A continuación, te explicamos qué significa esta medida y sus efectos en la gestión de la información crediticia.
 25 / 11 / 2025
Cada diciembre, el doble sueldo o bono navideño llega como un respiro muy esperado: una oportunidad para aliviar tensiones financieras acumuladas durante el año. Sin embargo, esa sensación de abundancia puede evaporarse rápidamente si no tenemos una buena planificación. Entre las compras impulsivas, los encuentros con familiares y amigos, y los compromisos sociales que asumimos en estas fechas, ese dinero extra puede desaparecer tan rápido como llegó.
 11 / 03 / 2024
Las dificultades son parte del trayecto de la vida, las cosas no siempre salen a la primera y no hay nada malo en equivocarse, siempre y cuando se tenga la disposición de corregir el error luego de identificarlo. El aspecto financiero no es la excepción. Cuando se trata de manejar préstamos o tarjetas de crédito debemos tener un cuidado especial para no caer en malos hábitos, como la falta de planificación o el consumo por encima de nuestra posibilidad de pago. Es importante evitar entrar en un ciclo negativo de deudas y compromisos financieros difíciles de afrontar, que se verán reflejados en lo que llamamos historial crediticio.
 19 / 02 / 2024
Si bien es cierto que tanto la clasificación regulatoria como el score crediticio son un reflejo o referencia de tu perfil de crédito e inciden en qué tan atractivo eres para que las entidades de intermediación financiera (EIF) puedan ofrecerte un producto, no es menos cierto que te puede surgir la siguiente duda: ¿Por qué no mejora mi score, aunque tenga la mejor clasificación regulatoria posible? Para responder a esta inquietud, primero tenemos que comprender los componentes de ambos indicadores y sus diferencias.
 28 / 11 / 2023
La Navidad es una época mágica, llena de alegría y festividades, sobre todo para las dominicanas y dominicanos, que nos caracterizamos por ser sociables y alegres. Estos mismos festejos pueden presentarse como un desafío para nuestro bolsillo, si no realizamos una revisión previa.
 03 / 07 / 2023
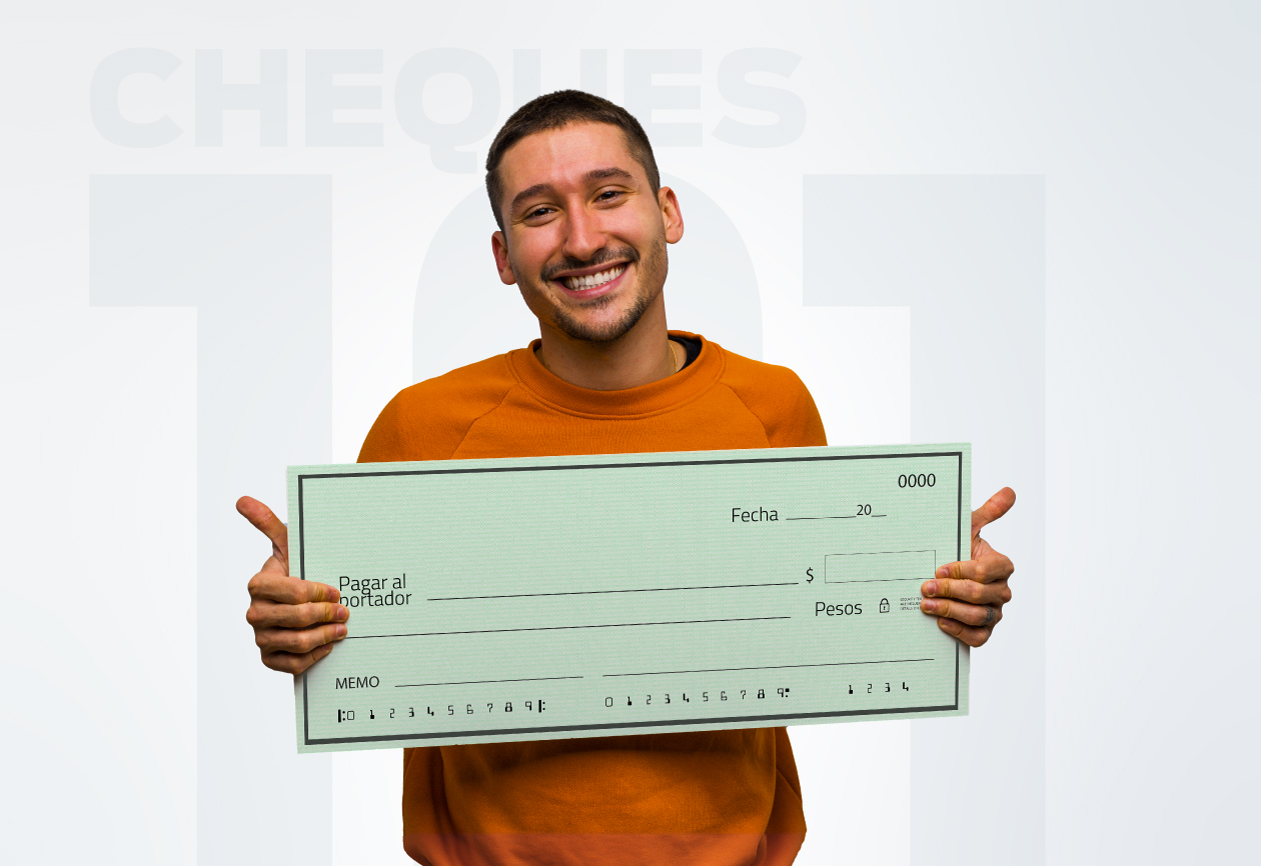
Se puede definir como cheque a una orden incondicional de pago, emitida por una persona física o jurídica (el librador), para que el banco o entidad de intermediación financiera (el librado) entregue una cantidad determinada de dinero a otra persona (el beneficiario).


