


 03 / 08 / 2026

Ahorrar parece una decisión simple, sin embargo, en la práctica no siempre lo es. Muchas veces tenemos la intención de guardar dinero, pero terminamos postergándolo o usándolo en otras cosas, como salidas, antojos u ofertas con la idea de que en el futuro será más fácil empezar. Y no, eso no siempre significa que estemos manejando mal el dinero. A veces ocurre porque nuestra mente nos juega en contra.
 29 / 07 / 2026
Con frecuencia solicitas un préstamo, recibes el dinero y empiezas a pagar las cuotas sin tener plena claridad sobre qué factores la componen ni por qué. Al final, terminas devolviendo mucho más de lo que recibiste. La respuesta suele encontrarse en un elemento fundamental que conviene comprender bien antes de firmar un contrato: la tasa de interés. Entender cómo funciona un préstamo no es cosa de economistas, es una herramienta que tú puedes, y debes, dominar antes de tomar cualquier decisión financiera.
 25 / 11 / 2025
Cada diciembre, el doble sueldo o bono navideño llega como un respiro muy esperado: una oportunidad para aliviar tensiones financieras acumuladas durante el año. Sin embargo, esa sensación de abundancia puede evaporarse rápidamente si no tenemos una buena planificación. Entre las compras impulsivas, los encuentros con familiares y amigos, y los compromisos sociales que asumimos en estas fechas, ese dinero extra puede desaparecer tan rápido como llegó.
 06 / 05 / 2024
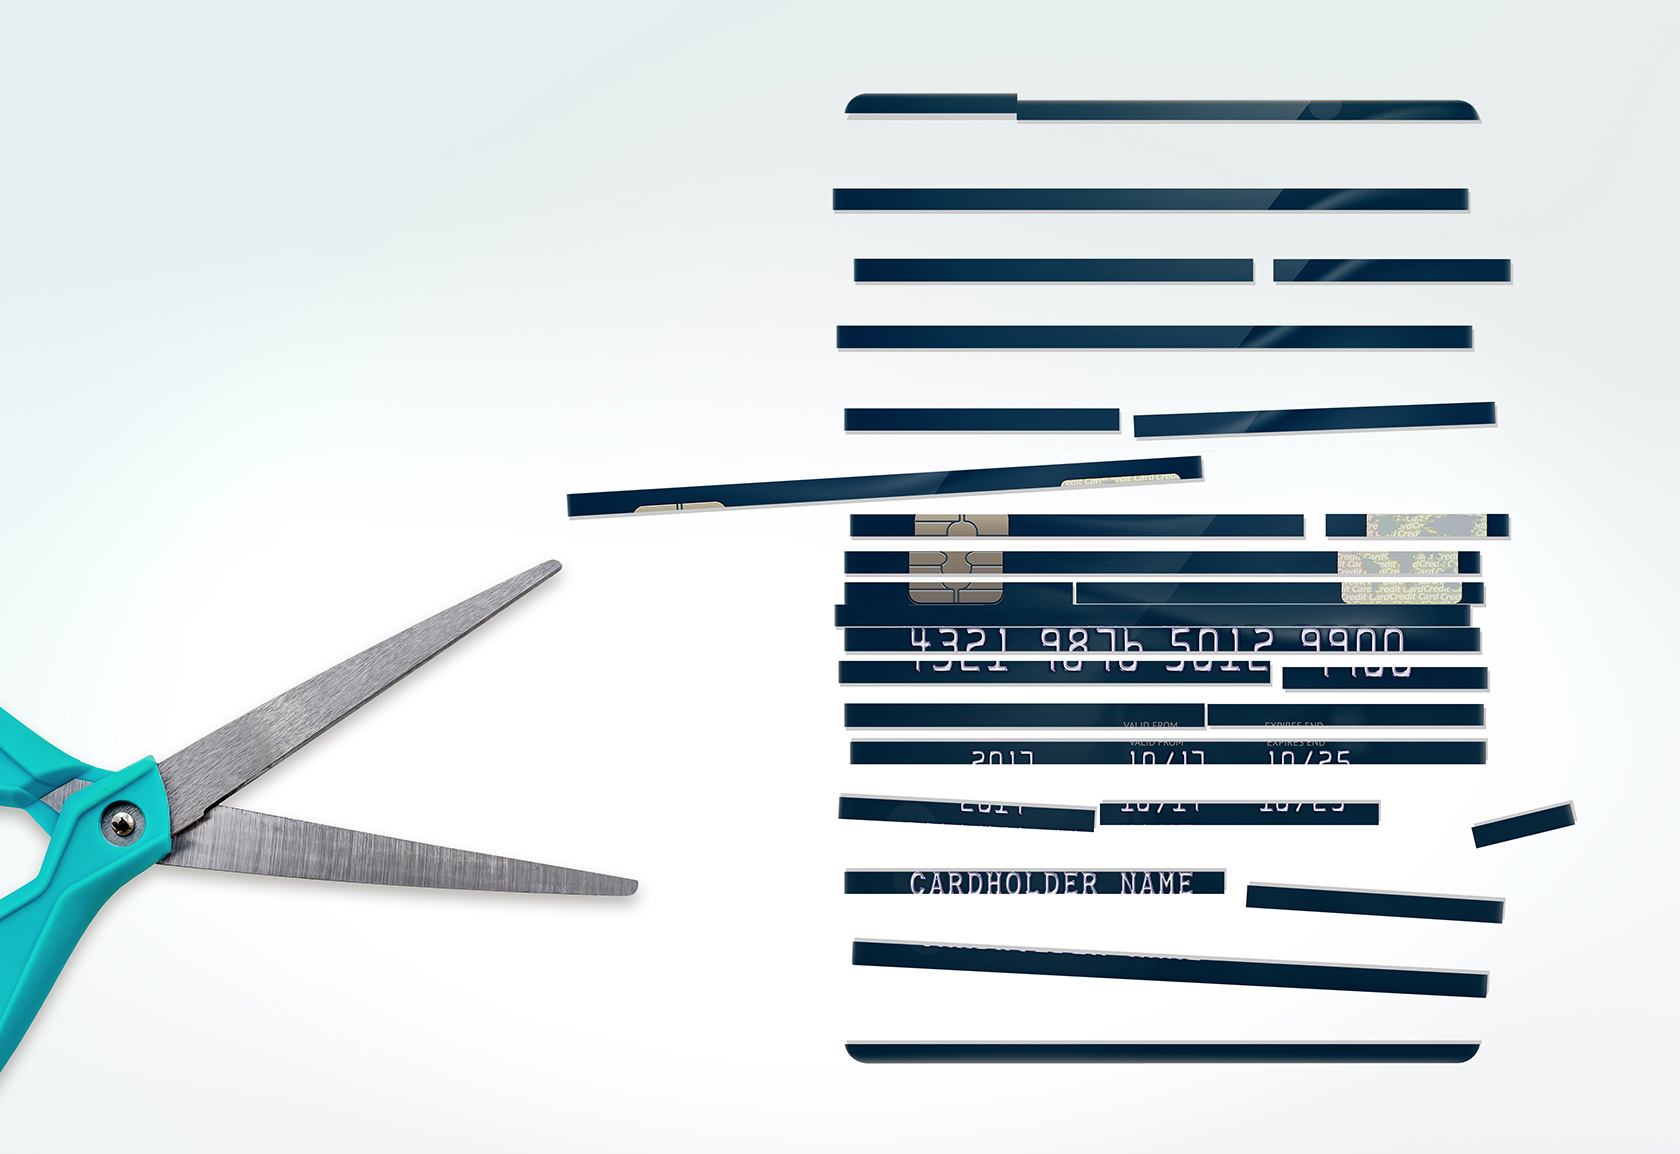
Antes de decirle adiós a ese plástico que ya no deseas, es necesario que verifiques si has completado los pasos necesarios para tener la tranquilidad de que ese producto de crédito ha quedado cancelado de forma correcta y completa.
 12 / 02 / 2024
Has leído un consejo por aquí y otro por allá, lo sabemos, pero lo que necesitas es una publicación que explique en pocas palabras cómo empezar a usar una tarjeta de crédito de manera sana, sin comprometer tu salud financiera.
 28 / 11 / 2023
La Navidad es una época mágica, llena de alegría y festividades, sobre todo para las dominicanas y dominicanos, que nos caracterizamos por ser sociables y alegres. Estos mismos festejos pueden presentarse como un desafío para nuestro bolsillo, si no realizamos una revisión previa.
 03 / 07 / 2023
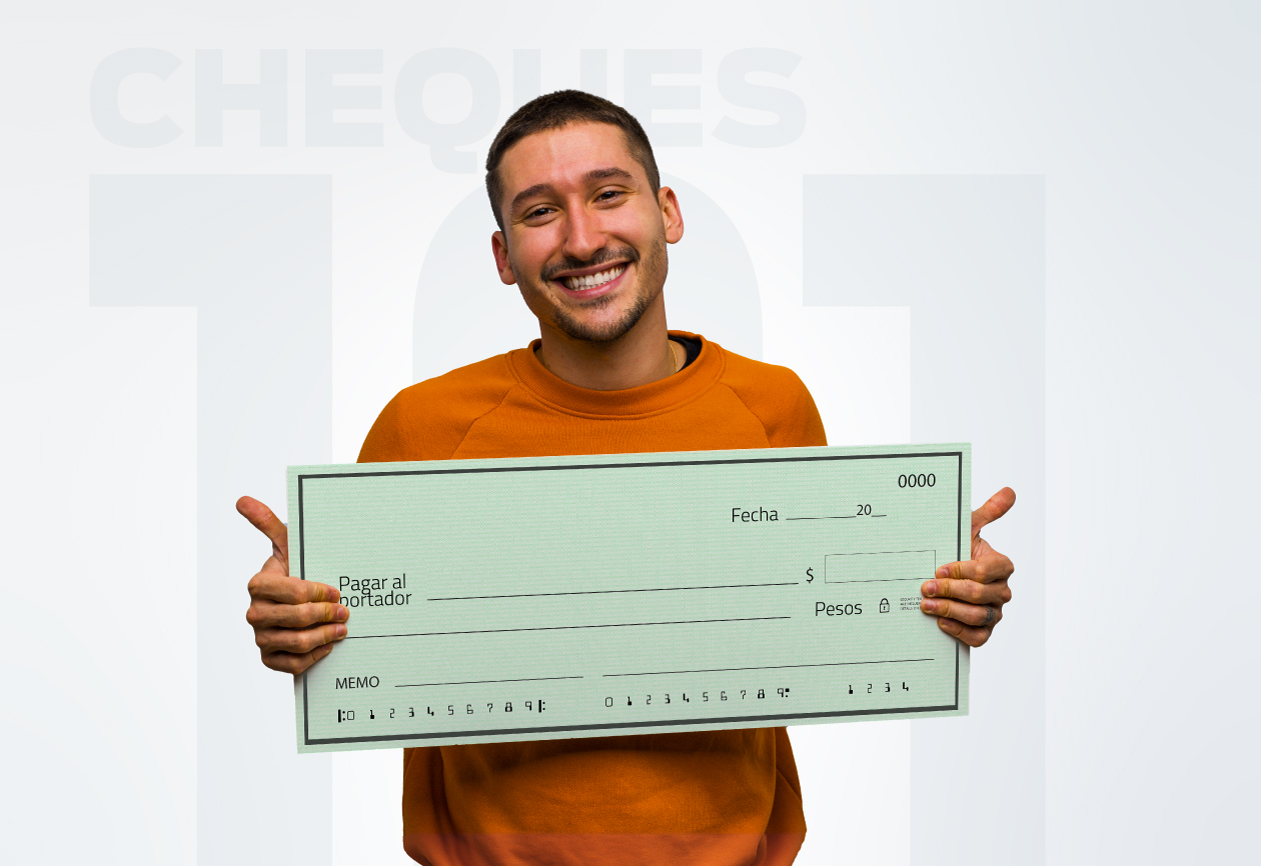
Se puede definir como cheque a una orden incondicional de pago, emitida por una persona física o jurídica (el librador), para que el banco o entidad de intermediación financiera (el librado) entregue una cantidad determinada de dinero a otra persona (el beneficiario).
 09 / 05 / 2023
Si tienes deudas, seguramente pagarlas es una de tus principales prioridades. Es natural, pues ¿quién no desea liberarse de este tipo de compromisos? Al momento de tomar un préstamo, acuerdas con tu entidad el tiempo que tardarás en pagarlo o la vida del préstamo. En base a ese período, al monto tomado prestado y a los intereses que apliquen, se fijará una cuota mensual.
 24 / 03 / 2023
Cuando se atraviesa por una situación económica difícil, muchas veces es un gran reto saldar las deudas acumuladas; sin embargo, no es algo imposible. Si te identificas con esta situación, debes saber que ahora es el momento preciso para decidirte a enfrentarla. Elaborando un plan de acción es posible salir adelante y poner en orden tus deudas.
 27 / 01 / 2023
El certificado de depósito es un instrumento de inversión ofrecido por las entidades de intermediación financiera, que permite un mayor retorno que las cuentas de ahorro. Los certificados se adquieren por un período determinado acordado con la entidad al momento de firmar el contrato. De ahí que también se le conozcan como “depósitos a plazo fijo”.


