


 28 / 08 / 2026

Toda persona tiene objetivos particulares que, con un financiamiento adecuado, puede alcanzar en un período determinado. Al mencionar la palabra “deuda”, muchas veces se le atribuye una connotación negativa, y sí, hay que tenerles mucho respeto a las deudas. Sin embargo, si se gestionan responsablemente, estas pueden ser de ayuda para cumplir metas y permitir el acceso a productos y servicios, que, de otra manera no sería posible adquirir.
 03 / 08 / 2026
Ahorrar parece una decisión simple, sin embargo, en la práctica no siempre lo es. Muchas veces tenemos la intención de guardar dinero, pero terminamos postergándolo o usándolo en otras cosas, como salidas, antojos u ofertas con la idea de que en el futuro será más fácil empezar. Y no, eso no siempre significa que estemos manejando mal el dinero. A veces ocurre porque nuestra mente nos juega en contra.
 29 / 07 / 2026
Con frecuencia solicitas un préstamo, recibes el dinero y empiezas a pagar las cuotas sin tener plena claridad sobre qué factores la componen ni por qué. Al final, terminas devolviendo mucho más de lo que recibiste. La respuesta suele encontrarse en un elemento fundamental que conviene comprender bien antes de firmar un contrato: la tasa de interés. Entender cómo funciona un préstamo no es cosa de economistas, es una herramienta que tú puedes, y debes, dominar antes de tomar cualquier decisión financiera.
 03 / 07 / 2026
Las transferencias bancarias son un recurso de uso cotidiano que facilitan el movimiento de fondos de manera rápida y segura. Sin embargo, un error al ingresar los datos del destinatario puede desencadenar una serie de inconvenientes difíciles de sortear. En este artículo explicamos qué ocurre cuando se realiza una transferencia errónea, cuál es el rol de cada parte involucrada y qué pasos puedes seguir para intentar recuperar los fondos.
 25 / 11 / 2025
Cada diciembre, el doble sueldo o bono navideño llega como un respiro muy esperado: una oportunidad para aliviar tensiones financieras acumuladas durante el año. Sin embargo, esa sensación de abundancia puede evaporarse rápidamente si no tenemos una buena planificación. Entre las compras impulsivas, los encuentros con familiares y amigos, y los compromisos sociales que asumimos en estas fechas, ese dinero extra puede desaparecer tan rápido como llegó.
 18 / 09 / 2024
Avanzar en tu formación superior es una de las mejores inversiones que puedes realizar a favor de tu crecimiento y de tu valor como profesional. Si tú o alguien cercano se encuentra en esta etapa, te invitamos a repasar estos puntos que pueden ayudarte a manejar con éxito la parte financiera.
 10 / 10 / 2023
La manera en que pensamos o nos sentimos respecto a nuestras finanzas, puede reflejarse en nuestra salud mental y viceversa. Por lo tanto, si no aprendemos a identificar oportunamente cuando nuestra salud mental se está viendo afectada, podríamos estar impactando negativamente nuestras finanzas, incurriendo en comportamientos como el gasto excesivo. Debemos identificar si estamos cayendo en hábitos negativos en respuesta a alguna situación emocional y no dudar en buscar la ayuda necesaria para corregir nuestra conducta.
 19 / 09 / 2023
El impuesto de emisión de cheques y pagos por transferencias electrónicas es una disposición del Código Tributario, que aplica tanto a personas como empresas y se calcula a una tasa de 1.5 por mil (RD $0.0015 o 0.15% por cada peso), sobre el valor de los cheques de cualquier naturaleza pagados por las entidades de intermediación financiera (EIF)1 y sobre las transferencias o pagos electrónicos realizados a terceros. Según lo indica la ley, la entidad financiera actúa como intermediaria para retener los recursos correspondientes al pago del impuesto, cuyo destino es la Dirección General de Impuestos Internos (DGII).
 07 / 08 / 2023
Antes de otorgar un producto o servicio a cualquier cliente, las entidades financieras agotan un proceso de depuración, que incluye determinar el nivel de exposición de su nueva/o usuaria/o a los delitos de lavado de activos, financiamiento del terrorismo y de la proliferación de armas de destrucción masiva. A esto se le conoce como Debida Diligencia.
 03 / 07 / 2023
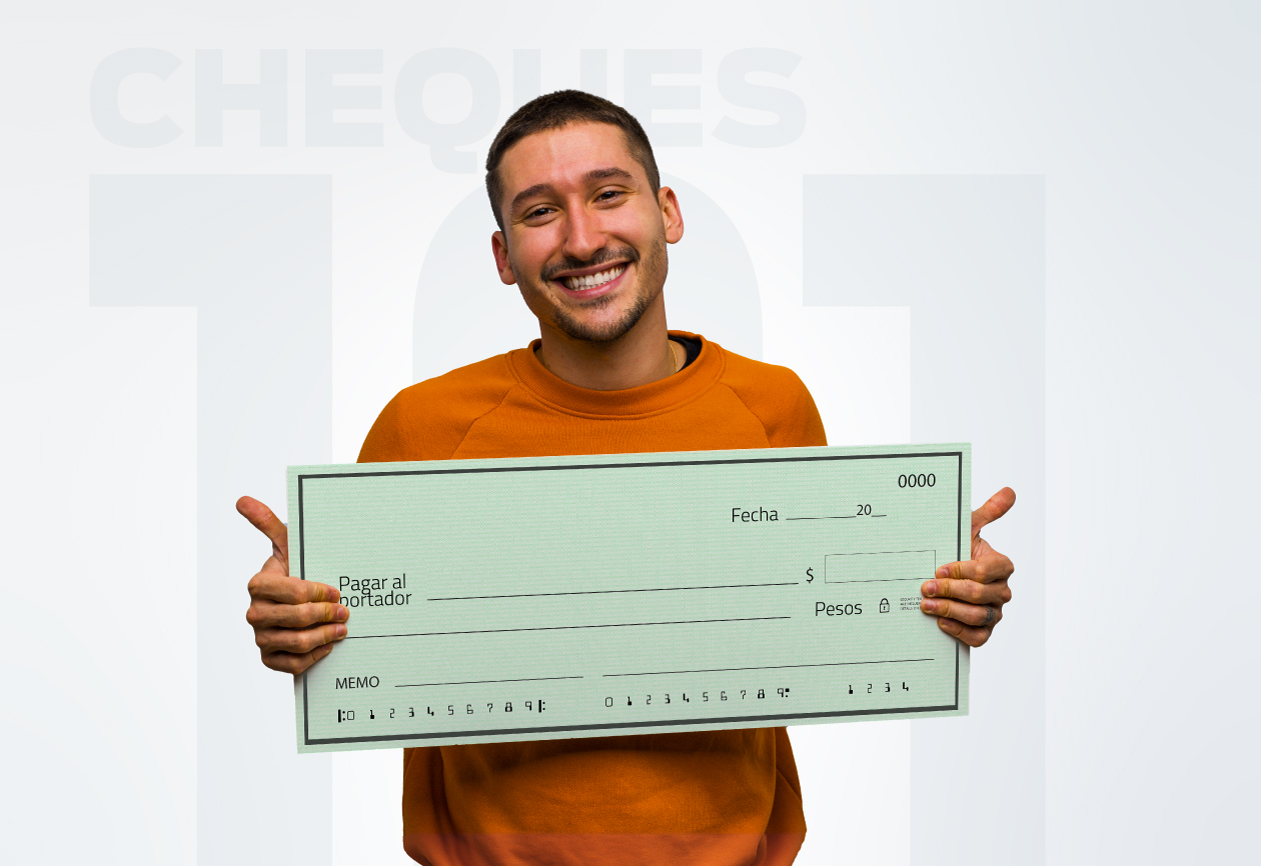
Se puede definir como cheque a una orden incondicional de pago, emitida por una persona física o jurídica (el librador), para que el banco o entidad de intermediación financiera (el librado) entregue una cantidad determinada de dinero a otra persona (el beneficiario).


